Hướng dẫn mua nhà lần đầu: Cẩm nang toàn diện từ A đến Z
Mua căn nhà đầu tiên trong đời là một cột mốc trọng đại, đánh dấu sự trưởng thành về tài chính và ước mơ an cư của mỗi gia đình. Tuy nhiên, với người chưa từng có kinh nghiệm, thị trường bất động sản phong phú nhưng cũng đầy rủi ro có thể gây ra không ít lo lắng và bối rối.
Bài viết này sẽ hướng dẫn bạn quy trình từng bước mua nhà lần đầu một cách rõ ràng, an toàn và tối ưu chi phí nhất.
Bước 1: Đánh giá khả năng tài chính và lập ngân sách
Sai lầm phổ biến của nhiều người mua nhà lần đầu là tìm kiếm bất động sản trước khi thực sự biết mình có bao nhiêu tiền. Việc xác định rõ ngân sách sẽ giúp bạn thu hẹp phạm vi tìm kiếm và tránh áp lực nợ nần vượt quá khả năng chi trả.
Áp dụng quy tắc tài chính an toàn
Vốn tự có: Bạn nên tích lũy tối thiểu 30% - 50% giá trị căn nhà trước khi quyết định mua.
Hạn mức vay ngân hàng: Dù nhiều ngân hàng hỗ trợ cho vay đến 70% - 80%, mức vay lý tưởng nhất chỉ nên nằm trong khoảng 30% - 50% giá trị tài sản.
Áp lực trả nợ: Tổng số tiền gốc và lãi phải trả hàng tháng không nên vượt quá 40% tổng thu nhập cố định của cả gia đình.
Chi phí phát sinh cần dự phòng
Bên cạnh giá bán niêm yết của căn nhà, bạn cần tính thêm các khoản chi phí phụ trợ (thường chiếm khoảng 3% - 5% tổng ngân sách):
Thuế và lệ phí (Lệ phí trước bạ, phí công chứng, phí thẩm định giá,…).
Chi phí sửa chữa, cải tạo hoặc mua sắm nội thất ban đầu.
Chi phí chuyển nhà và các dịch vụ đăng ký điện, nước, internet.
Bước 2: Xác định nhu cầu và lựa chọn loại hình nhà ở
Sau khi có ngân sách cụ thể, bạn cần cân nhắc giữa hai lựa chọn phổ biến nhất hiện nay: Căn hộ chung cư hoặc Nhà liền kề / Nhà hẻm.
Tiêu chí | Căn hộ chung cư | Nhà đất / Nhà trong hẻm |
|---|---|---|
Chi phí ban đầu | Tối ưu hơn cho phân khúc vừa túi tiền | Thường cao hơn nếu cùng vị trí |
Tiện ích đi kèm | Có bảo vệ, hồ bơi, công viên, siêu thị nội khu | Ít tiện ích nội khu, phụ thuộc tiện ích xung quanh |
An ninh | Cao, có camera và bảo vệ 24/7 | Phụ thuộc vào tình hình an ninh chung của khu dân cư |
Không gian sống | Trên một mặt sàn, tiện cho gia đình có trẻ nhỏ, người già | Nhiều tầng, riêng tư hơn nhưng di chuyển cầu thang |
Khả năng tăng giá | Tăng chậm hơn hoặc ổn định | Tiềm năng tăng giá đất theo thời gian tốt hơn |
Phí quản lý | Phải trả phí dịch vụ hàng tháng | Không tốn phí quản lý |
Đánh giá vị trí và môi trường xung quanh
Dù chọn loại hình nào, bạn cũng nên ưu tiên các yếu tố sau:
Giao thông và kết nối: Thuận tiện di chuyển đến nơi làm việc, trường học của con và các trục đường chính.
Hạ tầng xã hội: Gần chợ, siêu thị, bệnh viện, công viên.
Môi trường sống: Tránh các khu vực thường xuyên bị ngập nước vào mùa mưa, kẹt xe giờ cao điểm, hoặc gần khu vực ô nhiễm tiếng ồn, mùi hôi.
Bước 3: Kiểm tra tính pháp lý của bất động sản
Pháp lý là yếu tố quan trọng nhất quyết định sự an toàn cho khoản đầu tư của bạn. Rủi ro về pháp lý có thể khiến giao dịch bị đóng băng hoặc thậm chí mất trắng tài sản.
Đối với nhà đất, nhà riêng lẻ
Giấy chứng nhận (Sổ đỏ / Sổ hồng): Yêu cầu chủ nhà cung cấp bản gốc để đối chiếu. Tên chủ sở hữu trên sổ phải trùng khớp với căn cước công dân của người bán.
Tình trạng tranh chấp: Hỏi thăm người dân xung quanh hoặc công an khu vực về việc căn nhà có đang bị tranh chấp ranh giới, thừa kế hay không.
Thông tin quy hoạch: Đến Phòng Tài nguyên và Môi trường hoặc UBND cấp xã/phường/quận/huyện nơi có đất để tra cứu xem tài sản có nằm trong diện quy hoạch, lộ giới hay giải tỏa không.
Đối với căn hộ chung cư
Dự án mới (Hình thành trong tương lai): Kiểm tra giấy phép xây dựng, văn bản đủ điều kiện bán hàng của Sở Xây dựng, và cam kết bảo lãnh ngân hàng.
Chung cư đã bàn giao: Kiểm tra dự án đã có Sổ hồng riêng cho từng căn chưa. Nếu chưa có sổ, cần tìm hiểu rõ nguyên nhân (chủ đầu tư chưa hoàn thành nghĩa vụ tài chính, vướng mắc xây dựng, hay đang trong quy trình chờ cấp).
Bước 4: Kiểm tra thực tế và thương lượng giá
Hãy dành thời gian đến khảo sát nhà thực tế ít nhất 2 - 3 lần vào các thời điểm khác nhau trong ngày (buổi sáng, buổi chiều và lúc trời mưa nếu có thể).
Các điểm cần lưu ý khi xem nhà
Check hệ thống điện, nước, khả năng chống thấm của tường và trần nhà.
Đánh giá hướng nắng và độ thông thoáng, gió tự nhiên.
Quan sát tình hình giao thông giờ cao điểm và kiểm tra xem khu vực có bị ngập nước hay không.
Mẹo thương lượng giá cả
Nghiên cứu mặt bằng giá giao dịch thực tế của các bất động sản tương tự trong cùng khu vực.
Giữ thái độ lịch sự, chuyên nghiệp và thiện chí.
Đưa ra các yếu tố thực tế (như nhà cần sửa chữa, tường bị thấm nhẹ) làm căn cứ để đề xuất mức giá hợp lý.
Hãy sẵn sàng rút lui nếu giá bán vượt quá khả năng tài chính dự kiến của bạn.
Bước 5: Thực hiện quy trình giao dịch đúng thủ tục
Khi hai bên đã thống nhất mức giá và điều kiện bán, quy trình mua bán thường trải qua 3 bước chính:
[1. Đặt cọc] ──> [2. Công chứng hợp đồng mua bán] ──> [3. Nộp thuế & Sang tên Sổ hồng]
1. Đặt cọc
Lập hợp đồng đặt cọc ghi rõ: Số tiền cọc, giá trị mua bán cuối cùng, thời hạn ra công chứng, các khoản thuế phí ai chịu, và phạt cọc nếu một trong hai bên vi phạm.
Nên thực hiện đặt cọc tại văn phòng công chứng hoặc có người làm chứng độc lập.
2. Công chứng hợp đồng mua bán
Hai bên đến Văn phòng công chứng (nơi có bất động sản) để ký Hợp đồng mua bán chính thức.
Thực hiện thanh toán tiền mua nhà qua ngân hàng để đảm bảo có chứng từ rõ ràng.
3. Nộp thuế và đăng ký biến động (sang tên)
Nộp hồ sơ tại Văn phòng đăng ký đất đai hoặc Bộ phận một cửa của địa phương.
Nộp các khoản nghĩa vụ tài chính theo quy định (như Thuế thu nhập cá nhân và Lệ phí trước bạ).
Nhận lại Giấy chứng nhận đã cập nhật tên chủ sở hữu mới.
Lưu ý: Các quy định về thuế, phí, chính sách tín dụng và thủ tục hành chính có thể điều chỉnh theo từng thời điểm và khác nhau tùy thuộc vào địa phương. Bạn nên tham khảo hướng dẫn mới nhất từ cơ bản hoặc tư vấn viên pháp lý tại thời điểm giao dịch.
Lời kết
Mua nhà lần đầu là một hành trình cần sự chuẩn bị kỹ lưỡng về cả tài chính lẫn kiến thức. Đừng vội vàng đưa ra quyết định khi chưa nắm rõ thông tin pháp lý hoặc vượt quá khả năng chi trả của bản thân. Hy vọng những chia sẻ trên sẽ giúp bạn vững tin hơn trên con đường tìm kiếm và sở hữu ngôi nhà mơ ước cho riêng mình.
Chia sẻ bài viết
Bài viết liên quan
Tổng hợp từ vựng và mẫu câu Tiếng Anh Bất động sản thông dụng
Tổng hợp chi tiết từ vựng, thuật ngữ và mẫu câu giao tiếp Tiếng Anh chuyên ngành bất động sản, giúp bạn tự tin tư vấn và thực hiện giao dịch hiệu quả.
Nên Ở Thuê Để Đầu Tư Hay Vay Mua Nhà Ngay? Bài Toán Kinh Tế
Phân tích chi tiết ưu nhược điểm giữa việc ở thuê dành tiền đầu tư và vay tiền mua nhà ngay. Bài viết giúp bạn đánh giá tài chính để chọn phương án tối ưu nhất.
Nên Mua Nhà Đất Hay Chung Cư? Tiêu Chí Lựa Chọn Phù Hợp
So sánh chi tiết ưu nhược điểm giữa nhà đất và chung cư, giúp bạn dựa trên ngân sách, nhu cầu sinh hoạt và mục tiêu dài hạn để đưa ra lựa chọn tối ưu.
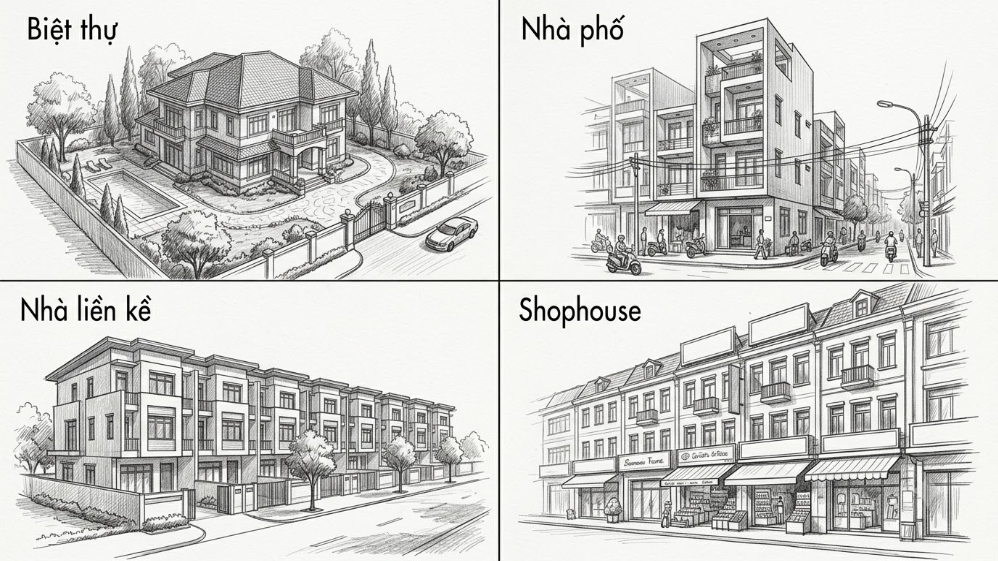
Phân biệt biệt thự, nhà phố, nhà liền kề và shophouse chi tiết
Bài viết giúp bạn phân biệt rõ biệt thự, nhà phố, nhà liền kề và shophouse về thiết kế, công năng và khả năng đầu tư để đưa ra lựa chọn bất động sản phù hợp nhất.
Nhà thổ cư là gì?
Bài viết giải thích khái niệm nhà thổ cư là gì, phân biệt với các loại hình bất động sản khác, cùng những ưu nhược điểm và lưu ý pháp lý quan trọng trước khi xuống tiền mua nhà.