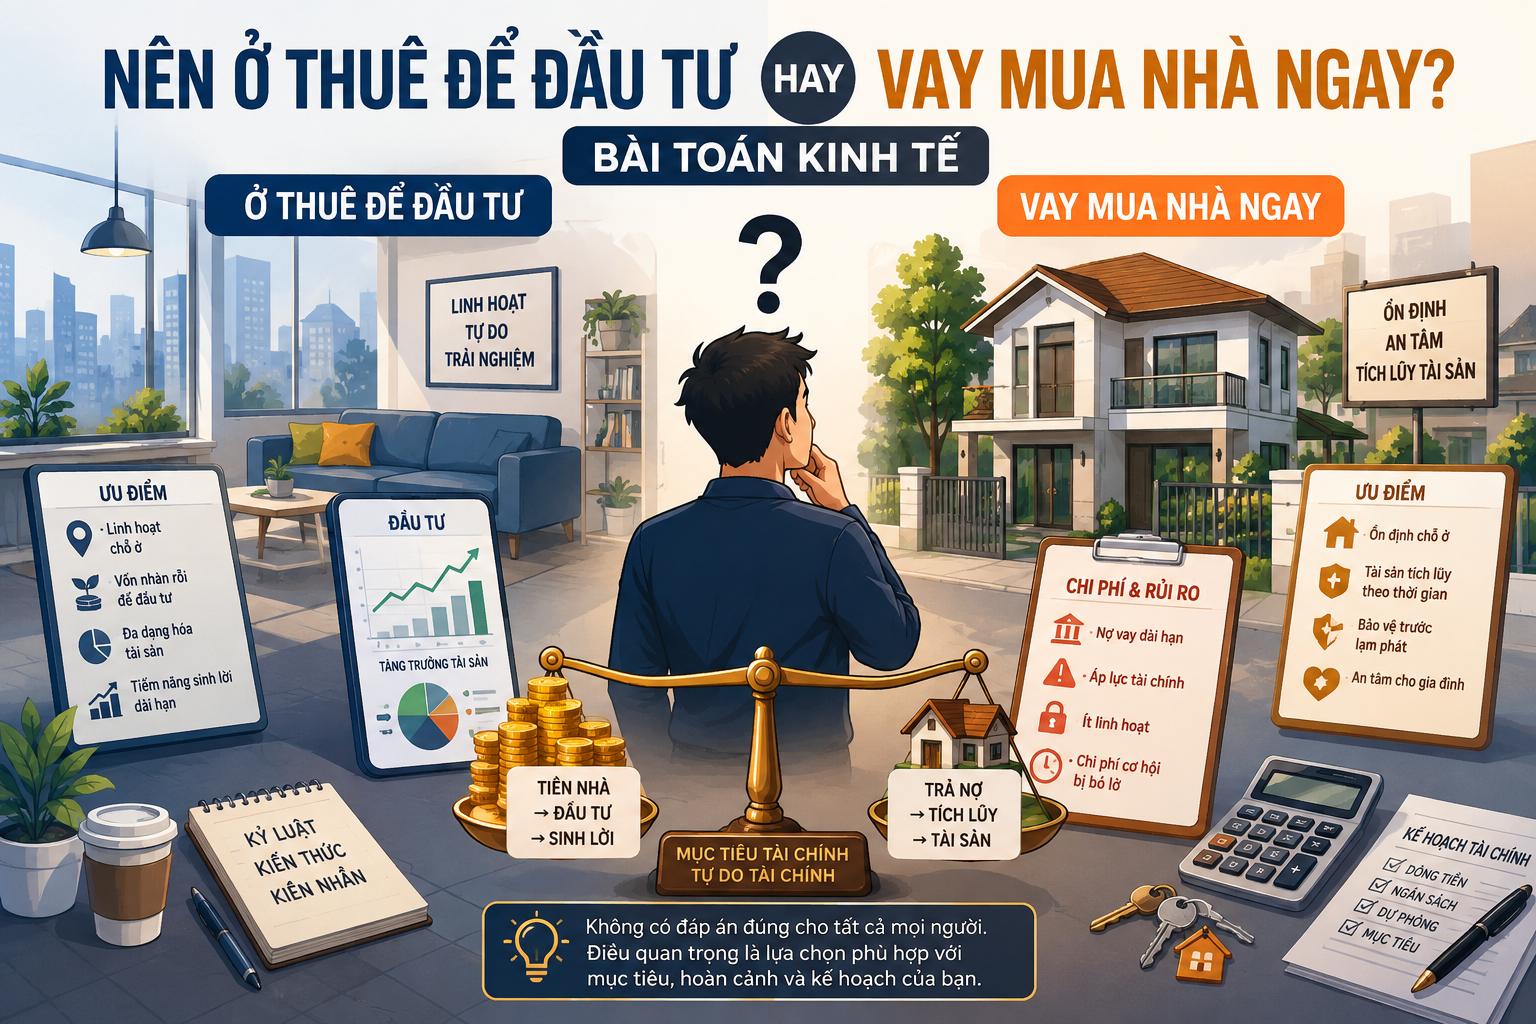
Nên Ở Thuê Để Đầu Tư Hay Vay Mua Nhà Ngay? Bài Toán Kinh Tế
Tại các thành phố lớn như Hà Nội hay TP.HCM, giá bất động sản liên tục biến động và giữ ở mức cao so với thu nhập trung bình. Điều này khiến nhiều người trẻ và các gia đình đứng trước một bài toán khó: Nên tiếp tục ở thuê để dành vốn đầu tư, hay chấp nhận gánh nợ ngân hàng để sở hữu một ngôi nhà ngay lập tức?
Cả hai phương án đều có những lý do thuyết phục và rủi ro đi kèm. Không có câu trả lời đúng cho tất cả mọi người, nhưng việc hiểu rõ bản chất tài chính của từng lựa chọn sẽ giúp bạn đưa ra quyết định phù hợp nhất với hoàn cảnh cá nhân.
1. Phương án ở thuê và dành tiền tích lũy để đầu tư
Đây là lựa chọn được nhiều người năng động, hiểu biết về đầu tư ưa chuộng nhằm tối ưu hóa hiệu quả của dòng tiền.
Ưu điểm
Tính linh hoạt cao: Ở thuê giúp bạn dễ dàng di chuyển nơi ở để thuận tiện cho công việc, học hành của con cái hoặc thay đổi không gian sống theo nhu cầu từng giai đoạn.
Không áp lực nợ nần dài hạn: Bạn không bị đè nặng bởi khoản nợ gốc và lãi vay hàng tháng kéo dài từ 15–35 năm.
Tận dụng tối đa vốn lưu động: Thay vì “đóng băng” một khoản tiền lớn vào tiền đặt cọc hoặc thanh toán tiền mua nhà, bạn có thể dùng vốn này để kinh doanh, đầu tư chứng khoán, chứng chỉ quỹ hoặc các kênh sinh lời khác.
Nhược điểm và rủi ro
Rủi ro về sự ổn định: Bạn có thể phải chuyển nhà nếu chủ nhà thu hồi mặt bằng hoặc tăng giá thuê bất hợp lý.
Tâm lý “ở nhờ”: Không được tự do sửa chữa, decor căn nhà hoàn toàn theo ý thích cá nhân.
Yêu cầu kỷ luật tài chính cực cao: Nếu không đầu tư bài bản mà dùng tiền đó cho tiêu dùng cá nhân, hoặc đầu tư thất bại, bạn sẽ vừa không có nhà vừa mất đi tiền tiết kiệm.
Rủi ro trượt giá bất động sản: Giá nhà đất có thể gia tăng nhanh hơn tốc độ tăng trưởng của các khoản đầu tư cá nhân.
2. Phương án vay ngân hàng mua nhà ngay
Sở hữu nhà riêng vẫn là ước mơ và mục tiêu lớn của đại đa số gia đình Việt Nam nhờ tâm lý “an cư lập nghiệp”.
Ưu điểm
An tâm và ổn định lâu dài: Sở hữu không gian sống riêng, toàn quyền quyết định việc thiết kế, sửa chữa mà không phụ thuộc vào chủ nhà.
Tích lũy tài sản cưỡng bức: Khoản tiền trả nợ hàng tháng đóng vai trò như một hình thức tiết kiệm bắt buộc, giúp bạn sở hữu một tài sản có giá trị thực sau thời gian vay.
Tiềm năng tăng giá tài sản: Trong dài hạn, bất động sản tại các khu vực có hạ tầng phát triển thường có xu hướng gia tăng giá trị.
Nhược điểm và rủi ro
Áp lực tài chính hàng tháng: Tiền trả gốc và lãi có thể chiếm một phần lớn thu nhập, làm giảm mức chi tiêu cho các nhu cầu sinh hoạt khác.
Rủi ro lãi suất thả nổi: Các gói vay thường chỉ ưu đãi lãi suất trong 1–3 năm đầu. Sau đó, lãi suất thả nổi có thể tăng khiến chi phí trả nợ bị đẩy lên cao.
Giảm tính linh hoạt: Tiền vốn đã dồn vào bất động sản, nếu cần tiền gấp cho các tình huống khẩn cấp, việc bán nhà hoặc thế chấp để lấy tiền mặt sẽ mất nhiều thời gian.
3. So sánh hai phương án tài chính
Tiêu chí | Ở thuê để đầu tư | Vay tiền mua nhà ngay |
|---|---|---|
Áp lực dòng tiền | Thấp đến trung bình (chủ yếu là tiền thuê nhà) | Cao (tiền gốc + lãi vay cố định định kỳ) |
Tính thanh khoản | Cao (vốn linh hoạt đầu tư nhiều kênh) | Thấp (tiền đọng trong tài sản bất động sản) |
Mức độ an cư | Trung bình (phụ thuộc hợp đồng thuê) | Rất cao (sở hữu tài sản riêng) |
Kỷ luật tài chính cần có | Cực kỳ cao (tránh chi tiêu lãng phí) | Trung bình (ngân hàng đóng vai trò nhắc nợ) |
Rủi ro tài chính | Thất bại trong đầu tư, giá nhà tăng quá nhanh | Biến động lãi suất, hụt thu nhập đột ngột |
4. Những tiêu chí giúp bạn đưa ra quyết định đúng đắn
Để xác định phương án nào phù hợp với bạn ở thời điểm hiện tại, hãy cân nhắc kỹ 3 yếu tố sau:
Tỷ lệ trả nợ trên tổng thu nhập (DTI)
Nếu chọn vay mua nhà, khoản tiền trả nợ ngân hàng (gốc + lãi) không nên vượt quá 30% – 40% tổng thu nhập hàng tháng của gia đình. Nếu tỷ lệ này vượt quá 50%, áp lực tài chính sẽ ảnh hưởng nghiêm trọng đến chất lượng cuộc sống và gia tăng rủi ro mất khả năng thanh toán nếu biến cố xảy ra.
Khai thác năng lực đầu tư cá nhân
Hãy trung thực với bản thân: Bạn có kiến thức, kinh nghiệm và lịch sử đầu tư tạo ra lợi nhuận ổn định không?
Nếu hiệu suất đầu tư bình quân của bạn tốt hơn mức lãi suất vay ngân hàng, lựa chọn ở thuê để đầu tư là quyết định hợp lý.
Nếu bạn không am hiểu thị trường tài chính và thường gửi tiết kiệm ngân hàng, việc vay mua nhà (trong ngưỡng an toàn) sẽ giúp bạn giữ tiền tốt hơn.
Kiểm tra tính pháp lý và thanh khoản của bất động sản
Nếu quyết định mua nhà, hãy ưu tiên các sản phẩm có pháp lý rõ ràng (đã có sổ hồng/sổ đỏ hoặc chủ đầu tư uy tín), hạ tầng giao thông kết nối tốt, gần trường học, bệnh viện và siêu thị. Điều này không chỉ đảm bảo cuộc sống tiện nghi mà còn giúp tài sản dễ thanh khoản hoặc cho thuê lại khi cần.
5. Khi nào bạn nên chọn phương án nào?
Bạn nên tiếp tục Ở THUÊ ĐỂ ĐẦU TƯ khi:
Bạn còn trẻ, công việc chưa cố định ở một thành phố hoặc thường xuyên thay đổi nơi làm việc.
Bạn có kỹ năng đầu tư tốt và tạo ra dòng tiền bền vững cao hơn lãi suất vay mua nhà.
Số tiền tích lũy hiện tại chưa đạt tối thiểu 30% – 50% giá trị căn nhà muốn mua.
Bạn nên VAY MUA NHÀ NGAY khi:
Bạn đã có gia đình, cần môi trường sống ổn định lâu dài cho con cái.
Thu nhập hàng tháng ổn định và bạn đã tích lũy được ít nhất 30% – 50% giá trị bất động sản.
Bạn tìm được sản phẩm bất động sản có mức giá hợp lý, vị trí tốt và pháp lý hoàn chỉnh.
Tóm lại
Không có phương án nào hoàn hảo cho tất cả mọi người. Chọn ở thuê để đầu tư mang lại sự tự do và cơ hội gia tăng tài sản nhanh nếu bạn có năng lực tài chính tốt. Trong khi đó, vay mua nhà mang lại sự an tâm, ổn định và tích lũy an toàn cho tương lai.
Lưu ý: Các thông tin về lãi suất, quy định vay vốn ngân hàng và giá cả bất động sản mang tính chất tham khảo tại thời điểm viết bài và có thể thay đổi tùy thuộc vào chính sách pháp luật cũng như thị trường từng địa phương. Bài viết không cấu thành lời khuyên đầu tư hay tư vấn tài chính chính thức.
Chia sẻ bài viết
Bài viết liên quan
Tổng hợp từ vựng và mẫu câu Tiếng Anh Bất động sản thông dụng
Tổng hợp chi tiết từ vựng, thuật ngữ và mẫu câu giao tiếp Tiếng Anh chuyên ngành bất động sản, giúp bạn tự tin tư vấn và thực hiện giao dịch hiệu quả.
Hướng dẫn mua nhà lần đầu: Cẩm nang toàn diện từ A đến Z
Tổng hợp cẩm nang mua nhà lần đầu với các bước chi tiết từ chuẩn bị tài chính, kiểm tra pháp lý, thương lượng giá đến hoàn tất thủ tục sang tên an toàn.
Nên Mua Nhà Đất Hay Chung Cư? Tiêu Chí Lựa Chọn Phù Hợp
So sánh chi tiết ưu nhược điểm giữa nhà đất và chung cư, giúp bạn dựa trên ngân sách, nhu cầu sinh hoạt và mục tiêu dài hạn để đưa ra lựa chọn tối ưu.
Phân biệt biệt thự, nhà phố, nhà liền kề và shophouse chi tiết
Bài viết giúp bạn phân biệt rõ biệt thự, nhà phố, nhà liền kề và shophouse về thiết kế, công năng và khả năng đầu tư để đưa ra lựa chọn bất động sản phù hợp nhất.
Nhà thổ cư là gì?
Bài viết giải thích khái niệm nhà thổ cư là gì, phân biệt với các loại hình bất động sản khác, cùng những ưu nhược điểm và lưu ý pháp lý quan trọng trước khi xuống tiền mua nhà.